Domain diamagnetisch.de kaufen?
Wir ziehen mit dem Projekt
diamagnetisch.de um.
Sind Sie am Kauf der Domain
diamagnetisch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain diamagnetisch.de kaufen?
Wie funktioniert die Anziehung und Abstoßung von Magneten? Welche Alltagsgegenstände nutzen Magnetismus?
Die Anziehung und Abstoßung von Magneten beruht auf den magnetischen Feldern, die von den Magneten erzeugt werden. Gleichnamige Pole stoßen sich ab, während ungleichnamige Pole sich anziehen. Alltagsgegenstände wie Kühlschrankmagnete, Lautsprecher, Elektromotoren und Magnetverschlüsse nutzen Magnetismus. **
Wie funktioniert die Anziehung und Abstoßung von Magnetismus zwischen verschiedenen Materialien? Welche Anwendungen hat Magnetismus in verschiedenen Bereichen?
Die Anziehung und Abstoßung von Magnetismus zwischen verschiedenen Materialien entsteht durch die Ausrichtung der magnetischen Dipole in den Materialien. In der Natur ziehen sich entgegengesetzt gepolte Magnete an, während gleich gepolte sich abstoßen. Magnetismus wird in verschiedenen Bereichen wie der Elektrotechnik, Medizin, Informationstechnologie und im Maschinenbau eingesetzt. **


Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Kompendium der theoretischen Physik. Zweiter Band. Elektricität und Magnetismus. Optik., Gebundene Ausgabe von Woldemar Voigt, Legare Street Press,Kompendium Der Theoretischen Physik. Zweiter Band. Elektricität Und Magnetismus. Optik., Gebundene Ausgabe Von Woldemar Voigt, Legare Street Press, 978-1-01-914184-7, Seitenanzahl: 82661,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lisciani DE89345WG - Woozle Goozle MagnetismusLisciani Woozle Goozle Magnetismus Entdecke das Geheimnis des Magnetismus mit dem Woozle Goozle Magnetismus Experimentierkasten! Mit diesem spannenden Set tauchst du in die faszinierende Welt der Magnetfelder ein und erfährst alles über Anziehung, Abstoßung und entgegengesetzte Pole. Experimentiere ...16,08 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Wechselwirkung von Additiven mit Metalloberflächen, Fachbücher von Walter HolwegerIn der Ausbildung von Maschinenbauer:innen und Fertigungstechniker:innen wird auf die Schmierstoffe nur so weit eingegangen, als diese existieren und einen Einfluss auf die Tribosysteme haben. Eine tiefergehende Beschäftigung findet mit Hinweis auf die komplexen chemischen Zusammenhänge nicht statt. Das vorliegende Buch bringt Licht in die dunkle Seite der Tribologie und erklärt die Funktion des Zwischenstoffs. Dazu wird die bestehende Literatur kritisch ausgewertet. Ergänzend werden Modelle vorgestellt. Die Monografie verhilft den Lesenden zu einem besseren Verständnis der Wechselwirkungen auf der Metalloberfläche und in der Randschicht von Bauteilen.88,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Konstruktion von Verbindlichkeit, Fachbücher von Jonas Maria HoffRadikalkonstruktivistische Ansätze werden in der Theologie bislang eher zurückhaltend aufgegriffen. Zu gross scheint die Sorge, mit einer solchen Erkenntnistheorie, die alle Wahrnehmung und Erkenntnis als Konstruktion versteht, die Verbindlichkeit der eigenen Rede zu riskieren. Wenn auch Gott zum Konstrukt wird, wie kann man dann noch verbindlich Theologie treiben? Jonas Maria Hoff greift diese Vorbehalte auf und kontert sie in ausführlichen Analysen mit möglichen Vorzügen eines Theoriekontakts von radikalem Konstruktivismus und (Fundamental-)Theologie. Dabei setzt er Schwerpunkte in der Auseinandersetzung mit den Themen Religiosität, Mystik, Paradoxalität und Normativität.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kompendium der theoretischen Physik. Zweiter Band. Elektricität und Magnetismus. Optik., Taschenbuch von Woldemar Voigt, Legare Street Press,Kompendium Der Theoretischen Physik. Zweiter Band. Elektricität Und Magnetismus. Optik., Taschenbuch Von Woldemar Voigt, Legare Street Press, 978-1-01-914663-7, Seitenanzahl: 82648,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kompendium der theoretischen Physik. Zweiter Band. Elektricität und Magnetismus. Optik., Gebundene Ausgabe von Woldemar Voigt, Legare Street Press,Kompendium Der Theoretischen Physik. Zweiter Band. Elektricität Und Magnetismus. Optik., Gebundene Ausgabe Von Woldemar Voigt, Legare Street Press, 978-1-01-914184-7, Seitenanzahl: 82661,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Anziehung und Abstoßung von Magneten? Welche Alltagsgegenstände nutzen Magnetismus?
Die Anziehung und Abstoßung von Magneten beruht auf den magnetischen Feldern, die von den Magneten erzeugt werden. Gleichnamige Pole stoßen sich ab, während ungleichnamige Pole sich anziehen. Alltagsgegenstände wie Kühlschrankmagnete, Lautsprecher, Elektromotoren und Magnetverschlüsse nutzen Magnetismus. **
-
Wie funktioniert die Anziehung und Abstoßung von Magnetismus zwischen verschiedenen Materialien? Welche Anwendungen hat Magnetismus in verschiedenen Bereichen?
Die Anziehung und Abstoßung von Magnetismus zwischen verschiedenen Materialien entsteht durch die Ausrichtung der magnetischen Dipole in den Materialien. In der Natur ziehen sich entgegengesetzt gepolte Magnete an, während gleich gepolte sich abstoßen. Magnetismus wird in verschiedenen Bereichen wie der Elektrotechnik, Medizin, Informationstechnologie und im Maschinenbau eingesetzt. **
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Lisciani DE89345WG - Woozle Goozle MagnetismusLisciani Woozle Goozle Magnetismus Entdecke das Geheimnis des Magnetismus mit dem Woozle Goozle Magnetismus Experimentierkasten! Mit diesem spannenden Set tauchst du in die faszinierende Welt der Magnetfelder ein und erfährst alles über Anziehung, Abstoßung und entgegengesetzte Pole. Experimentiere ...16,08 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Wechselwirkung von Additiven mit Metalloberflächen, Fachbücher von Walter HolwegerIn der Ausbildung von Maschinenbauer:innen und Fertigungstechniker:innen wird auf die Schmierstoffe nur so weit eingegangen, als diese existieren und einen Einfluss auf die Tribosysteme haben. Eine tiefergehende Beschäftigung findet mit Hinweis auf die komplexen chemischen Zusammenhänge nicht statt. Das vorliegende Buch bringt Licht in die dunkle Seite der Tribologie und erklärt die Funktion des Zwischenstoffs. Dazu wird die bestehende Literatur kritisch ausgewertet. Ergänzend werden Modelle vorgestellt. Die Monografie verhilft den Lesenden zu einem besseren Verständnis der Wechselwirkungen auf der Metalloberfläche und in der Randschicht von Bauteilen.88,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
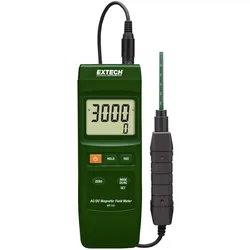
Extech, Detektor, Magnetfeld Analysegerät MF100 (Magnetfeld Analysegerät)Der MF100 AC/DC-Magnetfeld Tester besitzt eine automatische Temperaturkompensation durch den Hall-Effekt-Sensor. Eigenschaften umfassen N-Pol/S-Pol-Anzeige, Nullpunkttaste für Gleichstrommessung, Daten Hold, Min/Max und automatische Abschaltung mit Deaktivierungsmöglichkeit.534,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.